Domain immobilien-lünen.de kaufen?
Wir ziehen mit dem Projekt
immobilien-lünen.de um.
Sind Sie am Kauf der Domain
immobilien-lünen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilien-lünen.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Couchtisch Lünen Holzoptik/Schwarz [en.casa]Couchtisch Dieser Couchtisch besticht nicht nur durch sein wundervolles Design und seine Qualität, sondern bietet Ihnen durch die zwei integrierten Fächer auch einen zusätzlichen Stauraum. Produktdetails: - Stilvoller und zeitloser Hingucker in Ihrer Wohnung - Aufziehbare Tischplatte zum nutzen der integrierten Staufächer - Leicht zu reinigen mit feuchtem Baumwolltuch - Schneller und einfacher Aufbau Maße: - Gesamt (HxBxT): 40 x 110 x 60 cm - Staufach Innenmaße (HxBxT): je 10,5 x 52,7 x 56,6 cm - Tischplattendicke: 1,5 cm Material: Spanplatte, Melaminbeschichtet Farbe: - Tischplatte: Holzoptik - Gestell: Schwarz Lieferumfang: 1 x Couchtisch Markenware aus dem Hause: [ en. casa]96,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Couchtisch Lünen mit 2 Staufächern Betonoptik Hellgrau [en.casa]Modernität und Funktionalität in einem Couchtisch Unser Couchtisch mit Stauraum ist nicht nur ein einfacher Tisch, sondern ein stilvolles und zeitloses Möbelstück, das in jedem Wohnzimmer zum Hingucker wird. Er überzeugt nicht nur durch seine Qualität, sondern auch durch seinen praktischen Nutzen. Ausgestattet mit zwei integrierten Fächern, bietet dieser moderne Couchtisch zusätzlichen Stauraum, der Ihnen dabei hilft, Ihr Wohnzimmer stets ordentlich und organisiert zu halten. Ein Couchtisch, der Komfort und Pflegeleichtigkeit vereint Unser Couchtisch mit Stauraum ist mit einer Schiebeplatte ausgestattet, die den Zugang zu den integrierten Staufächern erleichtert. Hier können Sie Ihre Fernbedienungen, Zeitschriften oder andere kleine Gegenstände, die Sie stets griffbereit haben möchten, aufbewahren. Darüber hinaus ist dieser moderne Couchtisch leicht zu reinigen. Ein feuchtes Baumwolltuch genügt, um ihn stets sauber und glänzend zu halten. Der Aufbau ist schnell und einfach, so dass Sie in kürzester Zeit einen wunderschönen und praktischen Tisch in Ihrem Wohnzimmer haben können. Produktdetails: Stilvoller und zeitloser Hingucker in Ihrer Wohnung Schiebeplatte zum Nutzen der integrierten Staufächer Leicht zu reinigen mit feuchtem Baumwolltuch Schneller und einfacher Aufbau Maße: Gesamt (HxBxT): 40 x 110 x 60 cm Staufach Innenmaße (HxBxT): je 10,5 x 52,7 x 56,6 cm Tischplattendicke: 1,5 cm Material: Spanplatte, Melaminbeschichtet Lieferumfang: 1 x Couchtisch Markenware aus dem Hause: [en.casa]83,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Couchtisch Lünen 40x110x60cm mit 2 Staufächer Eicheoptik Weiß en.casaCouchtisch Dieser Couchtisch besticht nicht nur durch sein wundervolles Design und seine Qualität, sondern bietet Ihnen durch die zwei integrierten Fächer auch einen zusätzlichen Stauraum. Produktdetails: - Stilvoller und zeitloser Hingucker in Ihrer Wohnung - Aufziehbare Tischplatte zum nutzen der integrierten Staufächer - Leicht zu reinigen mit feuchtem Baumwolltuch - Schneller und einfacher Aufbau - Belastbarkeit: max. 50 kg Maße: - Gesamt (HxBxT): 40 x 110 x 60 cm - Staufach Innenmaße (HxBxT): je 10,5 x 52,7 x 56,6 cm - Tischplattendicke: 1,5 cm Material: Spanplatte, Melaminbeschichtet Farbe: - Tischplatte: Eicheoptik - Gestell: Weiß Lieferumfang: 1 x Couchtisch Markenware aus dem Hause: [ en. casa]80,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Bunte Häuser"Vliestapete, Bunte Häuser, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **


Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
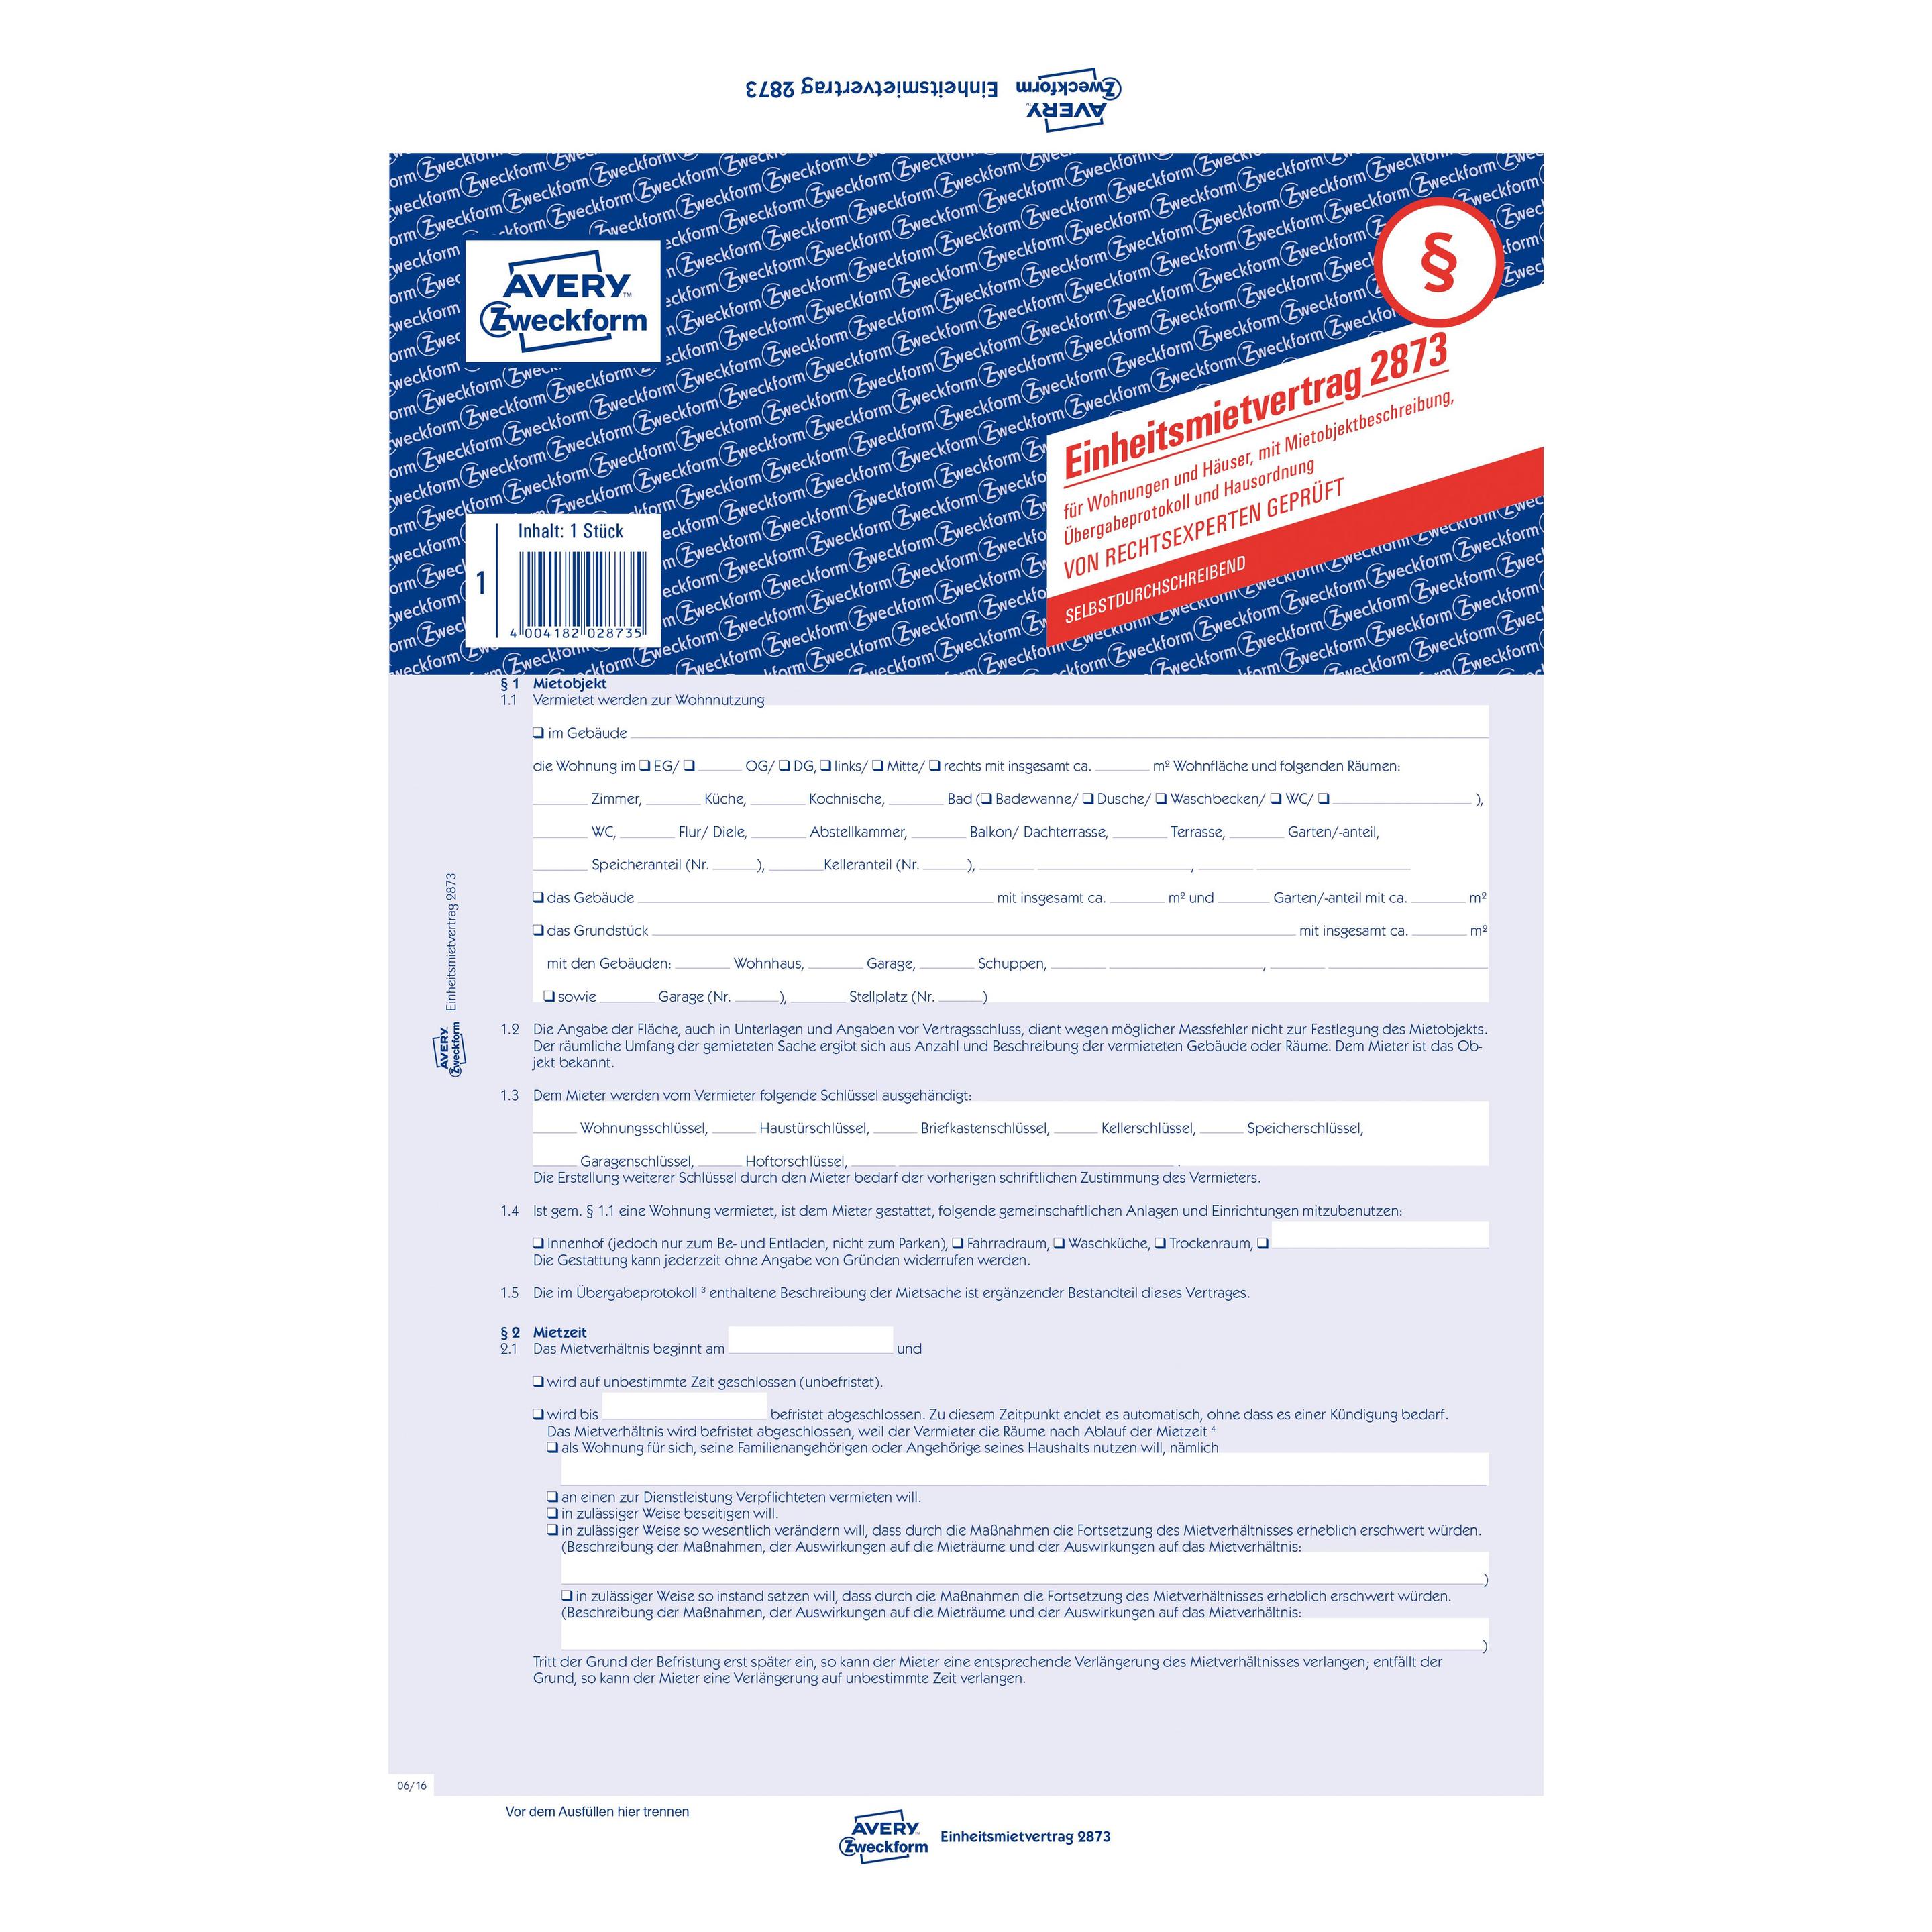
Avery Zweckform Formularvordruck »Einheitsmietvertrag für Wohnungen und Häuser, mit Übergabeprot gelb, 21x29.7 cmFormularvordruck »Einheitsmietvertrag für Wohnungen und Häuser, mit Übergabeprotokoll und Hausordnung«, Anwendungsbereich: Vordrucke, diverse, Chlorfrei: Ja, Höhe: 297 mm, Ausführung der Bindung: Kopfleimung, Papierformat: A4, Anzahl der Blätter: 6 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: Flächenmasse des Papiers: Blatt 1: 60 g/qm, Blatt 2: 55 g/qm, Breite: 210 mm, Farbe der Durchschläge: gelb, Farbe des Papiers: blau, Papiergewicht: 70 g/m2, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Ja, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 5-fach, selbstdurchschreibend, Durchschreibepapier vorhanden: Nein, Papierprodukte/Formularbuch/Mietvertrag & Kaufvertrag21,88 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Couchtisch Lünen Holzoptik/Schwarz [en.casa]Couchtisch Dieser Couchtisch besticht nicht nur durch sein wundervolles Design und seine Qualität, sondern bietet Ihnen durch die zwei integrierten Fächer auch einen zusätzlichen Stauraum. Produktdetails: - Stilvoller und zeitloser Hingucker in Ihrer Wohnung - Aufziehbare Tischplatte zum nutzen der integrierten Staufächer - Leicht zu reinigen mit feuchtem Baumwolltuch - Schneller und einfacher Aufbau Maße: - Gesamt (HxBxT): 40 x 110 x 60 cm - Staufach Innenmaße (HxBxT): je 10,5 x 52,7 x 56,6 cm - Tischplattendicke: 1,5 cm Material: Spanplatte, Melaminbeschichtet Farbe: - Tischplatte: Holzoptik - Gestell: Schwarz Lieferumfang: 1 x Couchtisch Markenware aus dem Hause: [ en. casa]96,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Couchtisch Lünen mit 2 Staufächern Betonoptik Hellgrau [en.casa]Modernität und Funktionalität in einem Couchtisch Unser Couchtisch mit Stauraum ist nicht nur ein einfacher Tisch, sondern ein stilvolles und zeitloses Möbelstück, das in jedem Wohnzimmer zum Hingucker wird. Er überzeugt nicht nur durch seine Qualität, sondern auch durch seinen praktischen Nutzen. Ausgestattet mit zwei integrierten Fächern, bietet dieser moderne Couchtisch zusätzlichen Stauraum, der Ihnen dabei hilft, Ihr Wohnzimmer stets ordentlich und organisiert zu halten. Ein Couchtisch, der Komfort und Pflegeleichtigkeit vereint Unser Couchtisch mit Stauraum ist mit einer Schiebeplatte ausgestattet, die den Zugang zu den integrierten Staufächern erleichtert. Hier können Sie Ihre Fernbedienungen, Zeitschriften oder andere kleine Gegenstände, die Sie stets griffbereit haben möchten, aufbewahren. Darüber hinaus ist dieser moderne Couchtisch leicht zu reinigen. Ein feuchtes Baumwolltuch genügt, um ihn stets sauber und glänzend zu halten. Der Aufbau ist schnell und einfach, so dass Sie in kürzester Zeit einen wunderschönen und praktischen Tisch in Ihrem Wohnzimmer haben können. Produktdetails: Stilvoller und zeitloser Hingucker in Ihrer Wohnung Schiebeplatte zum Nutzen der integrierten Staufächer Leicht zu reinigen mit feuchtem Baumwolltuch Schneller und einfacher Aufbau Maße: Gesamt (HxBxT): 40 x 110 x 60 cm Staufach Innenmaße (HxBxT): je 10,5 x 52,7 x 56,6 cm Tischplattendicke: 1,5 cm Material: Spanplatte, Melaminbeschichtet Lieferumfang: 1 x Couchtisch Markenware aus dem Hause: [en.casa]83,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Couchtisch Lünen 40x110x60cm mit 2 Staufächer Eicheoptik Weiß en.casaCouchtisch Dieser Couchtisch besticht nicht nur durch sein wundervolles Design und seine Qualität, sondern bietet Ihnen durch die zwei integrierten Fächer auch einen zusätzlichen Stauraum. Produktdetails: - Stilvoller und zeitloser Hingucker in Ihrer Wohnung - Aufziehbare Tischplatte zum nutzen der integrierten Staufächer - Leicht zu reinigen mit feuchtem Baumwolltuch - Schneller und einfacher Aufbau - Belastbarkeit: max. 50 kg Maße: - Gesamt (HxBxT): 40 x 110 x 60 cm - Staufach Innenmaße (HxBxT): je 10,5 x 52,7 x 56,6 cm - Tischplattendicke: 1,5 cm Material: Spanplatte, Melaminbeschichtet Farbe: - Tischplatte: Eicheoptik - Gestell: Weiß Lieferumfang: 1 x Couchtisch Markenware aus dem Hause: [ en. casa]80,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Bunte Häuser"Vliestapete, Bunte Häuser, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch für Immobilienmakler und ImmobilienberaterHandbuch für Immobilienmakler und Immobilienberater , Zum Werk Das Werk stellt das differenzierte Tätigkeitsfeld der Immobilienmakler in seinem Gesamtzusammenhang in der Immobilienwirtschaft praxisorientiert dar. Inhalt Es bildet strukturell folgende Themen ab: Das klassische Maklergeschäft Besondere Leistungen des Maklers - Beratung, Bewertung und Finanzierungen Die Rolle des Maklers als Vermögensmanager Rechtsgrundlagen Vorteile auf einen Blick erläutert umfassend alle Bereiche der Maklertätigkeit beleuchtet betriebswirtschaftliche Einzelheiten für die Beurteilung maklerrechtlicher Fragen  Zur Neuauflage Die Neuauflage behandelt erhebliche rechtliche Änderungen. Zum einen werden in dem Werk die ersten Erfahrungen mit dem so genannten Bestellerprinzip beim Kaufobjekten referiert. Zum anderen hat das Gebäudeenergiegesetz (GEG) zu erheblichen kontroversen Diskussionen geführt und wird für alle immobilienwirtschaftlichen Player, wie aber auch Nutzer erhebliche Auswirkung haben, diese werden umfänglich thematisiert. Angesichts einer erheblich gewachsenen Bedeutung der Instandhaltung und Modernisierung vermieteter Immobilien wurde das Werk um ein entsprechendes Kapitel erweitert. Vor dem Hintergrund, der sich veränderten Demografie kommt dem Thema Immobilienverrentung eine stark wachsende Bedeutung zu. Dem wird mit einem zusätzlichen Kapitel Rechnung getragen. Im Online Marketing speziell auch im Bereich Social Media gibt es grundlegende Veränderungen, die Gegenstand der Neuauflage sind. Außerdem entfaltet der Themenkomplex Künstliche Intelligenz (KI) auch für den Immobilienbereich eine große Bedeutung, die in dem Werk behandelt wird. Zielgruppe Für Immobilienmaklerinnen und Immobilienmakler, in der Immobilienwirtschaft tätige sowie mit dem Maklerrecht befasste Juristinnen und Juristen. , Reflektoren > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241130, Produktform: Leinen, Redaktion: Sailer, Erwin~Kippes, Stephan~Rehkugler, Heinz~Saxinger, Andreas, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 900, Abbildungen: mit ca. 163 Abbildungen, Keyword: Immobilienberater; Immobilienmakler; Immobilienunternehmen; Immobilienwirtschaft; Makler; Maklerprovision; Maklerrecht; Maklervertrag, Fachschema: Makler~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 905 Blätter, Länge: 240, Breite: 160, Höhe: 51, Gewicht: 1550, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.